Ukas onsdagsutsyn – uke 40
Uken som var:
Norges Bank hevet styringsrenten
Norges Bank valgte å heve styringsrenten fra 4,25 til 4,50 prosent i forrige uke. I pressemeldingen skriver sentralbanken at «Prisveksten har ligget over målet i flere år. […] Trolig vil det være behov for å holde renten oppe en tid fremover». Sentralbanken skriver også at de er forberedt på å sette renten videre opp dersom det blir nødvendig.
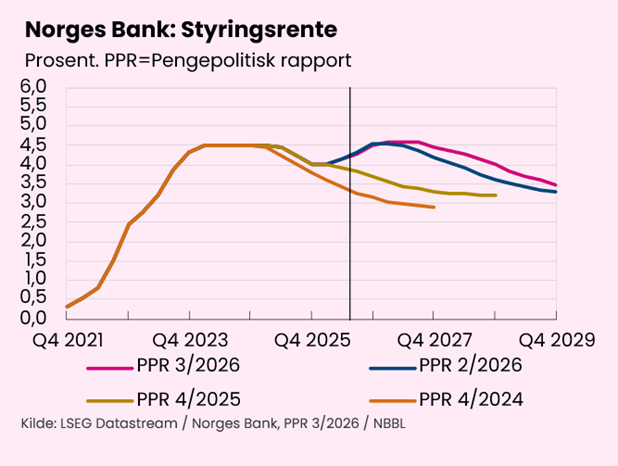
Den nye renteprognosen er samtidig oppjustert noe siden juni. Rentebanen nå indikerer ikke noe rentekutt før tidligst i desember neste år. Styringsrenten anslås å være rundt 4,00 prosent mot slutten av 2028, dette er nesten et halvt prosentpoeng mer enn den forrige rentebanen antydet.
Det var ikke åpenbart at Norges Bank ville gå for renteheving forrige uke. Mange, blant annet vi, mente styringsrenten ville bli holdt uendret. Årsveksten i kjerneinflasjonen har falt fra 3,4 prosent i mai til 3,0 prosent i august, og gjennom hele sommeren har den vært lavere enn Norges Bank trodde den ville bli. Samtidig har norsk økonomi vokst beskjedent det siste året, og under beregnet langsiktig trend. Når økonomien vokser under marsjfart samtidig som inflasjonen er fallende, er det en klar indikasjon på at pengepolitikken virker innstrammende. Vi mener derfor at det slett ikke er sikkert at ytterligere rentebrems er nødvendig for at inflasjonen skal komme videre ned. Derfor holdt vi en knapp på at sentralbanken nå ville avvente, og holde styringsrenten i ro. Flertallet i Norges Banks rentekomite vurderte det imidlertid ikke slik.
Ved å sette renten opp nå, og samtidig holde døra åpen for enda en heving, viser Norges Bank tydelig at: 1) De er utålmodige nå, og vil ha inflasjonen videre ned snarlig. Og 2) de mener det trengs mer rentebrems for at dette skal skje.
Konsumprisveksten har vært for høy lenge. Det nærmer seg nå seks år siden totalinflasjonen sist var nær 2 blank. Norges Bank har også tidligere tatt feil og vært for optimistiske: For ett år siden ventet sentralbanken at kjerneinflasjonen skulle ned i år, og nå 2,3 prosent som årsgjennomsnitt i 2027. Nå er inflasjonsutsiktene oppjustert, og kjerneinflasjonen ventes å ligge nærmere tre-tallet enn to-tallet også neste år.
Renteøkningen i forrige uke vil bidra til å bremse veksten i norsk økonomi. Høyere rente demper kjøpekraften til husholdningene og øker kostnadene ved å investere. Det blir mer attraktivt å spare fremfor å bruke penger. Renten har stor betydning for etterspørselen i boligmarkedet.
De oppdaterte prognosene til Norges Bank antyder at fastlands-BNP skal vokse nokså beskjedent, med rundt 1 prosent i året, de to neste årene. Den registrerte arbeidsledigheten ventes å øke litt, fra dagens 2,1 prosent til 2,4 prosent i 2028. Dette er nær gjennomsnittet i ti-årsperioden før pandemien.
Til tross for høyere rente ventes husholdningenes kjøpekraft å bedres fremover. Det skyldes at reallønnsveksten anslås å bli over 1 prosent i år og til neste år. For de aller fleste, også personer med mye lån, vil reallønnsveksten bety mer enn den økte rentekostnaden.
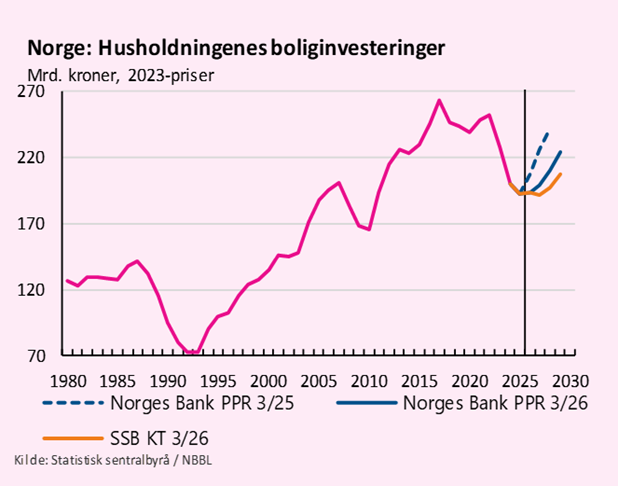
Norges Bank har nedjustert anslaget for boligprisveksten fra sist, og anslår at de øker 3,6 prosent neste år, og at årsveksten deretter tar seg opp til seks-tallet i 2028. Boliginvesteringene anslås å holde seg uendret i år, og deretter øke 16 prosent til og med 2029. Dette er langt fra nok til å ta igjen nedgangen de siste årene. Men her er likevel sentralbanken klart mer optimistiske enn SSB, som anslår at boliginvesteringene bare skal vokse 7 prosent i årene fra 2026 til 2029. Se figur.
Med utsikter til høyere renter og beskjeden vekst i husholdningenes kjøpekraft er det lite som tyder på at boligbyggingen vil komme mye opp fra dagens lave nivå med det første. Utsiktene til bedring har blitt betydelig svakere de siste fire kvartalene. Forklaringen ser vi i figuren under. Renteutsiktene er endret mye. For ett år siden ble styringsrenten satt ned for andre gang, og det var ventet at renten skulle videre ned i år. Nå er bildet snudd. Utsiktene tilsier nå at styringsrenten om ett år vil ligge nær ett prosentpoeng høyere enn det som var ventet for samme tidspunkt i september i fjor.
Uendret styringsrente i Sverige
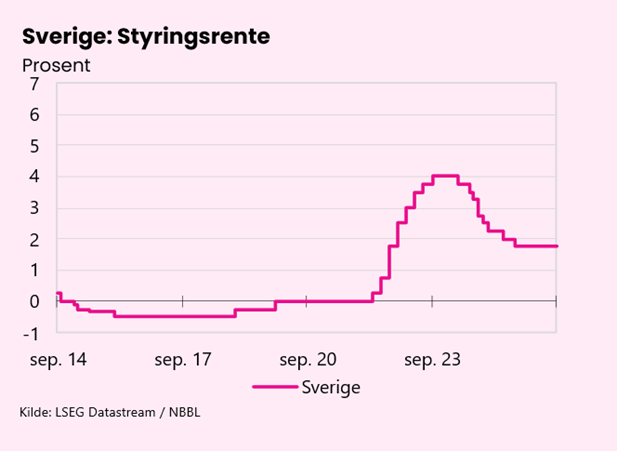
Også den svenske sentralbanken (Riksbanken) kunngjorde sin rentebeslutning torsdag forrige uke. Riksbanken besluttet å holde renten uendret på 1,75 prosent, som har vært renten i Sverige siden den ble satt ned i oktober i fjor. Beslutningen om uendret styringsrente var bredt ventet på forhånd.
Sverige har betydelig lavere inflasjon enn i Norge, med en kjerneinflasjon (KPIF) på 0,7 prosent i august, godt under sentralbankens inflasjonsmål på 2 prosent. Konsumprisveksten ble i august målt til bare 0,3 prosent, mens inflasjonen uten energipriser var 0,5 prosent.
Inflasjonstallene undervurderer den faktiske prisveksten i Sverige, grunnet halveringen av moms på mat fra 12 til 6 prosent, fra april i år, samt avgiftskutt for energivarer. I pressemeldingen fra rentebeslutningen skriver Riksbanken at inflasjonen justert for midlertidige finanspolitiske tiltak ligger rundt 2 prosent. Datagrunnlaget fra den pengepolitiske rapporten viser at KPIF-inflasjonen ekskludert energipriser og midlertidige finanspolitiske tiltak lå på 1,6 prosent i august.
Riksbanken sine prognoser viser at de forventer inflasjon på rundt 1,5 prosent i år, som målt ved KPIF, før den stabiliserer seg rundt 2 prosent de kommende årene. Samtidig understreker Riksbanken at det er risiko for at inflasjonen vil kunne bli høyere enn antatt, særlig dersom krigen i Midtøsten vedvarer.
Den lave inflasjonen bidrar samtidig til å øke den svenske realrenten. Realrenten er definert som rentenivået minus inflasjon, og ligger i Sverige nå på 1,05 prosent. Til sammenligning ligger den norske realrenten ved siste oppdaterte rente- og inflasjonstall på 1,2 prosent, bare så vidt over nivået i Sverige.
Den svenske arbeidsløsheten er betydelig høyere enn i Norge, med en sesongjustert og utjevnet arbeidsledighet på 8,7 prosent i august. Arbeidsledigheten har vært på dette høye nivået siden inngangen av 2025, etter at den tok seg opp gjennom 2023 og 2024.
Samtidig som arbeidsledigheten i Sverige har vært høy, har lønnsoppgjørene vært noe mer moderate enn i Norge de siste årene. I fjor endte den svenske lønnsveksten på 3,6 prosent, som ga en reallønnsvekst på 1,0 prosent. I år legger Riksbanken til grunn en lønnsvekst på 3,5 prosent.
Til tross for forholdsvis høy arbeidsledighet og lav inflasjon viser veksten i den svenske økonomien tegn til å ta seg litt opp. BNP-veksten lå i fjor på 1,4 prosent, mens Riksbanken legger til grunn en BNP-vekst på 2,8 prosent i år. Riksbanken legger videre til grunn en BNP-vekst på 2,4 prosent i 2027, før veksten avtar til 1,3 og 1,4 prosent i henholdsvis 2028 og 2029.
Den svenske kronen har den siste tiden svekket seg mot flere viktige valutaer, deriblant euroen, amerikanske dollar og den norske kronen. Denne kronesvekkelsen bidrar til økt importert inflasjon, samtidig som det bedrer konkurransekraften i konkurranseutsatte næringer. Kronesvekkelsen kan derfor gi både økt økonomisk vekst og aktivitet, samt høyere inflasjon.
Svakere svensk krone, sammen med utsikter til sterkere økonomisk vekst og litt høyere inflasjon, peker mot høyere renter fremover. Ifølge Riksbankens pressemelding, vil sannsynligvis styringsrenten settes opp innen utgangen av året. Renteprognosen antyder to til tre rentehevinger det kommende året, og en styringsrente tilsvarende 2,38 prosent i tredje kvartal 2027. Deretter ventes renten å holdes uendret frem til slutten av 2028.
Uendret arbeidsledighet i august
Arbeidsledigheten var 4,5 prosent i august, ifølge trendberegnede tall fra SSBs arbeidskraftsundersøkelse (AKU). Trend-ledigheten har falt fra 4,6 prosent ved inngangen til året.
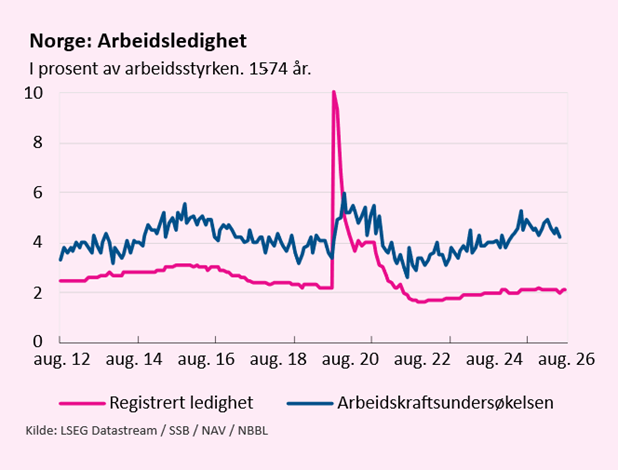
Målt ved AKU er arbeidsledigheten litt høyere enn det som har vært den historiske ”normalen”. I ti-årsperioden før pandemien var AKU-ledigheten til sammenligning 4,1 prosent.
Den registrerte arbeidsledigheten, som måles av NAV, har endret seg lite de siste to årene, og vært på 2,1 prosent siden mai 2025. Ifølge Norges Bank er den registrerte ledigheten nær nivået som er forenlig med en normal situasjon i økonomien.
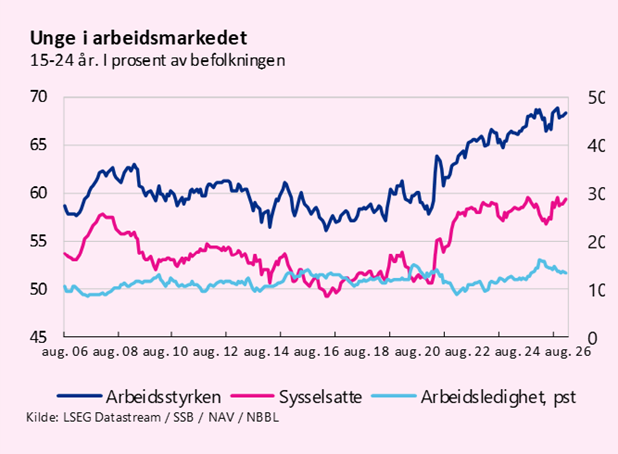
Arbeidsledigheten målt ved AKU er høyere enn den registrerte ledigheten, målt ved NAV. Og som figuren viser, har avstanden mellom de to statistikkene økt de siste årene. Mye av den økte forskjellen mellom de to målene skyldes at flere unge har meldt seg på i arbeidsmarkedet. Unge personer har typisk ikke opptjent rett til dagpenger, og har derfor svakere insentiver til å registrere seg ledige hos NAV. Som figuren under viser har arbeidsstyrken under 25 år økt mye de siste årene, og gjorde et ytterligere lite hopp i første halvår av 2026. Også sysselsettingen blant de unge har økt, men ikke like mye som arbeidsstyrken. Dermed har arbeidsledigheten økt.
Likevel tegner de to statistikkene et litt ulikt bilde av tilstanden i arbeidsmarkedet for tiden. Arbeidskraftsundersøkelsen tyder på at arbeidsmarkedet er mindre stramt enn NAV-tallene tilsier.
Svak utvikling i detaljhandelen
Omsetningsvolumet i detaljhandelen har utviklet seg svakt det siste året, ifølge SSBs varehandelsindeks. I august var omsetningen én prosent lavere enn på samme tid i fjor. Etter å ha falt i første halvår, har omsetningen tatt seg litt opp de siste tre månedene.
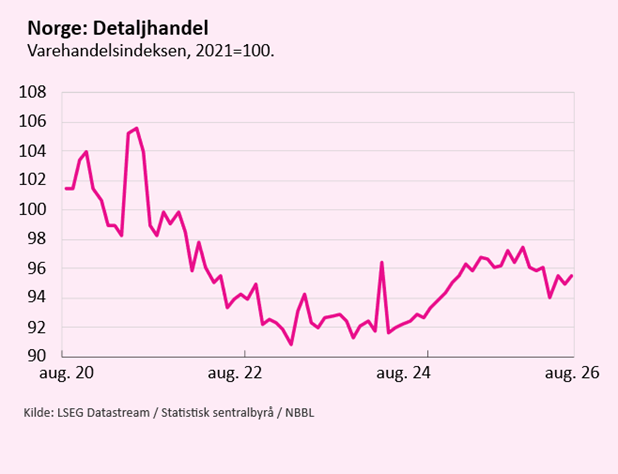
Utviklingen i detaljhandelen er en sentral indikator for utviklingen i husholdningenes forbruk av varer. Vi følger med på den fordi den forteller oss noe om hvordan husholdningenes samlede etterspørsel utvikler seg. Husholdningene har fått bedret kjøpekraften sin de to siste årene som følge av reallønnsvekst. Detaljhandelen har utviklet seg litt svakere enn utviklingen i kjøpekraften skulle tilsi. Én forklaring på dette kan være at renteutsiktene har økt det siste året, og at lånekostnadene trolig holder seg høyere lenger fremover enn ventet. Dette demper utsiktene til videre kjøpekraftsbedring, og bidrar til at husholdningene holder igjen noe på forbruket.
Uken som kommer
Eiendom Norges bruktboligprisstatistikk
Mandag neste uke publiserer Eiendom Norge sin bruktboligprisstatistikk for september. I august steg boligprisene med 0,8 prosent, justert for sesongvariasjoner, etter å ha falt med 1,0 prosent i juli. Den kraftige boligprisøkningen i august forklares derfor sannsynligvis delvis som en korreksjon av det uventet sterke prisfallet i juli. Boligprisene har svingt betydelig de siste månedene, men har samlet sett beveget seg ganske sidelengs det siste året.
Siden august har Norges Bank hevet styringsrenten til 4,5 prosent, som isolert sett bidrar til å dempe etterspørselen og prisveksten i boligmarkedet. Samtidig ventes norske husholdninger å få reallønnsvekst i år, for tredje året på rad. Årslønnsveksten ligger an til å bli rundt 4,4 prosent, betydelig mer enn forventet inflasjon. Dette bidrar på sin side til å trekke opp boligetterspørselen.
Resultatene fra NBBLs Boligmarkedsbarometer tyder på at husholdningene var forberedt på at det kunne komme en renteøkning. I forrige undersøkelse ventet syv av ti husholdninger høyere renter det kommende året. Samtidig har husholdningene tro på at boligprisene skal videre opp. Dette kan bidra til å dempe de umiddelbare effektene av renteøkningen noe.
I sum venter vi beskjeden, og nokså flat utvikling i de sesongjusterte boligprisene gjennom høsten. I september forventer vi en sesongjustert boligprisvekst på 0,1 prosent. Dette tilsier en ujustert boligprisnedgang på 0,9 prosent.
Viktige nøkkeltall den kommende uken
Den kommende uken venter vi på flere viktige makrotall. Fra Norge kommer det arbeidsmarkedstall fra NAV for september, inkludert registrert ledighet, mens SSB publiserer tall for omsetningen i varehandel for tredje kvartal
Internasjonalt venter vi på BNP-tall for andre kvartal, PCE-inflasjonstall for august og arbeidsmarkedstall for september fra USA, samt inflasjonstall for september fra EU.