
Ukas onsdagsutsyn – uke 44
Uken som var:
Lavere boligprisforventninger
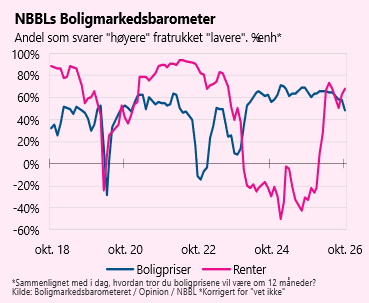
Husholdningenes boligprisforventinger avtok i oktober, viser NBBLs Boligmarkedsbarometer. Selv om nedgangen ikke var dramatisk, må vi tilbake til 2024 for å finne tilsvarende lave forventninger. Samtidig økte husholdningenes renteforventninger litt den siste måneden. En av tre husholdninger venter nå at boliglånsrenten skal videre opp det kommende året.
I oktober oppga 59 prosent av husholdningene at de tror boligprisene vil øke det kommende året, mens 10 prosent tror på boligprisfall. Dette gir en nettobalanse på 48 prosent, ned 10 prosentpoeng fra september. Samtidig venter 75 prosent av husholdningene at høyere boliglånsrenter det kommende året.
Boligprisveksten har vært svært beskjeden så langt i år, og de siste resultatene fra boligmarkedsbarometeret taler for at den svake utviklingen skal fortsette i månedene fremover.
Boligprisforventningene har falt. Men et klart flertall tror fortsatt at prisene skal videre opp. Alt i alt fremstår husholdningene ikke veldig bekymret for boligprisene, til tross for mindre optimistiske renteutsikter.
Litt oppsiktsvekkende er det likevel at så mange venter enda høyere renter, all den tid styringsrentene, etter september-hevingen, er tilbake på de høyeste nivåene siden begynnelsen av 2000-tallet. Sentralbanken sa i september at styringsrentene kan økes videre hvis det blir behov for det. Og det er slett ikke usannsynlig at det blir nettopp det.
God aktivitet og vekst i den amerikanske økonomien
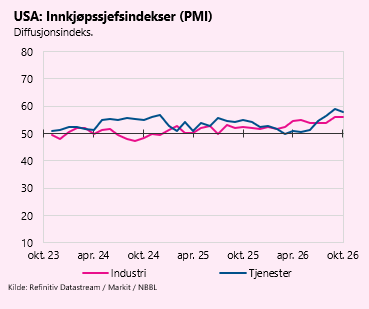
Forrige uke publiserte S&P Global foreløpige innkjøpssjefindekser (PMI) for amerikansk industri og tjenesteyting i oktober. PMI-indeksene gir en indikasjon på aktivitetsutviklingen i de to sektorene, der verdier over 50 indikerer økende aktivitet.
PMI-indeksen for industrien var 56,0 i oktober, en marginal økning fra 55,9 i september. Dette er den høyeste målingen siden mai 2022 og tyder på at det er sterk aktivitet og vekst i den amerikanske industrien.
PMI-indeksen for tjenestenæringen var 57,9 i oktober, ned fra 58,8 i september. Til tross for nedgangen fra september, er PMI-indeksen på et historisk høyt nivå de siste fem årene, som vitner om god vekst også i tjenestesektoren.
De gode verdiene i PMI-indeksene tyder på vekst i den amerikanske økonomien og viser at innkjøpssjefene er optimistiske fremover. En økonomi med vekst og optimisme gir sentralbanken mer spillerom til å heve renten i jakten på lavere inflasjon.
Ingen bedring i nyboligmarkedet og boligbyggingen
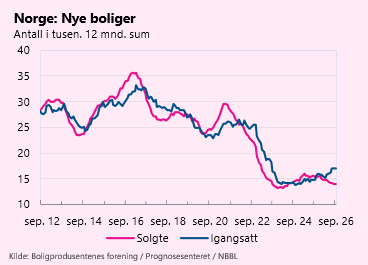
Den foregående uken har vi fått flere nye tall for nyboligmarkedet og bygg- og anleggsindustrien. Tallene gir lite grunn til optimisme for utviklingen i nyboligmarkedet. Samtidig har høyere renteutsikter svekket utsiktene for snarlig bedring.
Ifølge statistikk fra Boligprodusentenes forening har salgene av nye boliger avtatt til enda lavere nivåer. De siste tolv månedene har det blitt solgt under 14.000 nye boliger. Det er 47 prosent lavere enn i førkriseåret 2021.
Lavere salg kan bety at også igangsettingene vil avta de kommende månedene. De fleste større boligprosjekter forutsetter minst 50 prosent forhåndssalg før de kan igangsettes
Det er blitt igangsatt om lag 15.700 boliger det siste året. Igangsettingen er fortsatt på historisk svake nivåer, men har tatt seg noe opp gjennom de siste to årene, fra bunnen rundt 2024.
Uken som kommer
Forventninger om uendret rente i USA
På onsdag denne uken publiserer den amerikanske sentralbanken (FED) sin rentebeslutning. Etter at FED hevet styringsrenten med 25 basispoeng fra intervallet 3,50-3,75 prosent til intervallet 3,75-4,00 prosent i september, er det nå bred forventing om at FED vil holde styringsrenten uendret i oktober.
Til tross for at rentemarkedet har liten tro på en renteøkning nå, prises det inn over 70 prosent sannsynlighet for en renteøkning i desember. Dette er begrunnet i at inflasjonen er godt over målet samtidig som den økonomiske aktiviteten er høy. New York FED-sjef John Williams har uttalt at sentralbanken sannsynligvis vil avvente ytterligere renteøkninger til desember for å få mer tid til å vurdere den økonomiske utviklingen.
Arbeidsmarkedet viste litt svakere utvikling i september enn de foregående månedene, med beskjeden jobbvekst og en liten øking i arbeidsledigheten fra 4,1 til 4,2 prosent.
Samtidig er den amerikanske inflasjonen godt over inflasjonsmålet på 2,0 prosent, både som målt ved KPI- og PCE-inflasjon. Det er derfor trolig at FED vil øke styringsrenten fremover. Markedet priser nå inn ytterligere en til tre renteøkninger neste år, i tillegg til renteøkningen i desember.
… og i euroområdet
Denne uken er det også rentemøte i Den europeiske sentralbanken (ECB). I likhet med i USA, er det ventet at sentralbanken vil holde renten uendret i oktober, etter at styringsrenten ble satt opp med 25 basispoeng i september. ECBs styringsrente er nå 2,50 prosent.
I forkant av torsdagens rentebeslutning, er markedet og ekspertene nesten enstemmig enig om at renten vil holdes uendret. Markedet priser nå inn 97 prosents sannsynlighet for uendret styringsrente.
Til tross for forventingene om uendret rente ved torsdagens rentebeslutning, priser markedet inn 75 prosent sannsynlighet for en renteøkning i desember, og anser ytterligere en renteøkning som det mest sannsynlige innen april neste år.
Flere av de samme mekanismene gjør seg gjeldene i Euroområdet, som i USA. Inflasjonen i Euroområdet var uventet høy i september, med en årsvekst i prisene på 3,7 prosent, godt over inflasjonsmålet på 2,0 prosent. Den viktigste forklaringen bak den overraskende høye prisveksten er energiprisene.
Ved å utsette en eventuell renteøkning til desember, vil ECB kunne få mer informasjon om utviklingen i den europeiske økonomien, inkludert konsekvensene av uroen i Frankrike. Demonstrasjonene i Frankrike har de siste dagene bidratt til større usikkerhet og har presset opp franske statsrenter til over 5 prosentpoeng.
I likhet med markedet og de fleste økonomer, forventer vi at ECB og FED begge vil holde styringsrenten uendret. Siden dette utfallet er bredt ventet på forhånd, forventer vi at rentebeslutningene vil få små effekter for internasjonal og norsk økonomi.