
Kvifor har det blitt så vanskeleg å kjøpe sin første bustad?
For mange unge er draumen om å kjøpe sin eigen bustad vanskeleg å realisere. Bustadprisane har stige meir enn inntektene, renta er høg, og fleire er avhengige av økonomisk hjelp frå familien. Men har det faktisk blitt vanskelegare å kjøpe bustad enn før? Kva er grunnen, og korleis kan fleire få moglegheita til å eige ein bustad?
Bustadprisane har vakse meir enn løningane
Ja, det har faktisk blitt dyrare å kjøpe bustad samanlikna med kva vi tener. Sjølv for dei med fast jobb og stabil inntekt, kan det derfor vere vanskeleg å kjøpe ein bustad på eiga hand. Tendensen er særleg gjeldande i byane og i sentrale strøk.
På 2000-talet kosta ei blokkleilegheit på 50 kvadratmeter om lag 2,5 årslønningar. I fjor måtte ein ut med nesten 5 årslønningar for ei tilsvarande leilegheit. Det betyr at bustadprisane har stige raskare enn inntektene våre. Sjølv om lønningane har auka, heng ikkje kjøpekrafta i bustadmarknaden med.
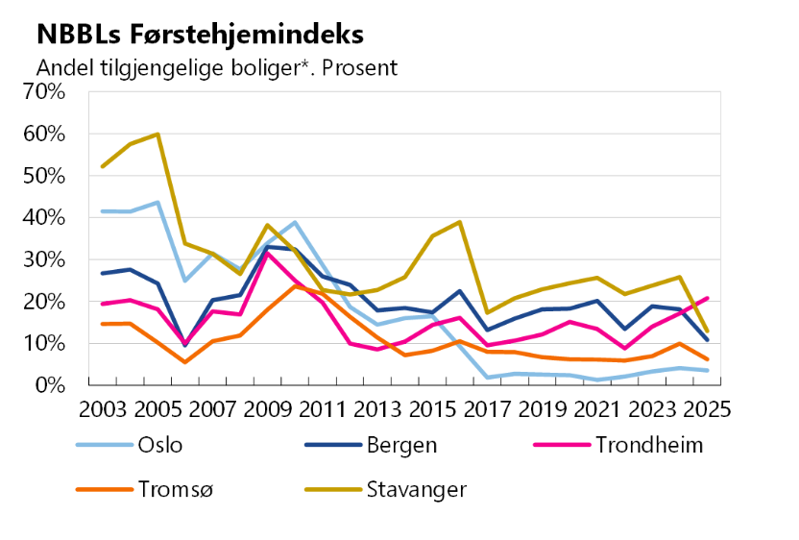
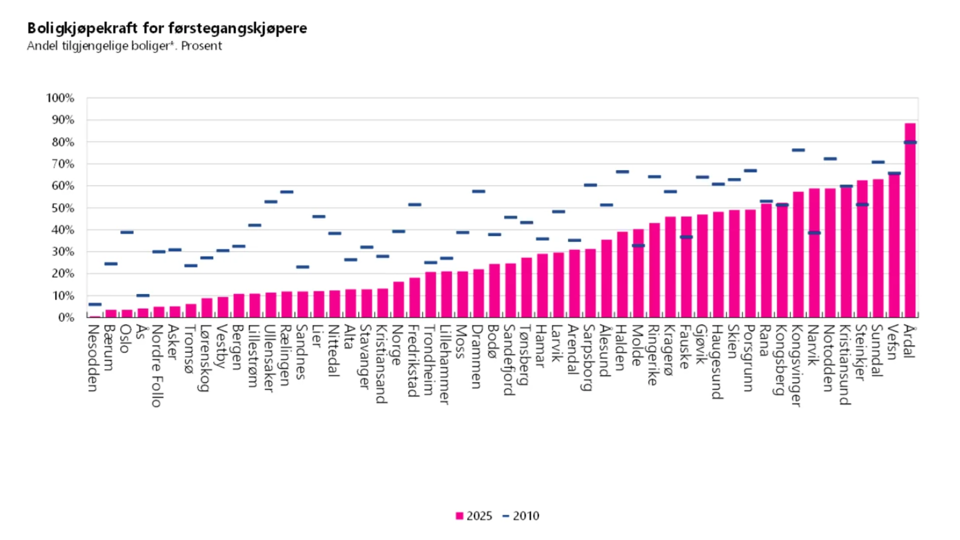
NBBLs førsteheimindeks måler kor stor del av selde bustadar ein typisk førstegongskjøpar har råd til i sin region. I 2010 hadde ein typisk førstegongskjøpar råd til om lag 39 prosent av bustadane i dei 51 kommunane som var representert i undersøkinga. I 2025 var delen redusert til berre i overkant av 16 prosent.
Med det er ikkje berre bustadprisen som avgjer om du får kjøpe. Når du søkjer om bustadlån, vurderer banken både inntekta di, kor mykje gjeld du har frå før, og om du toler at renta stig.
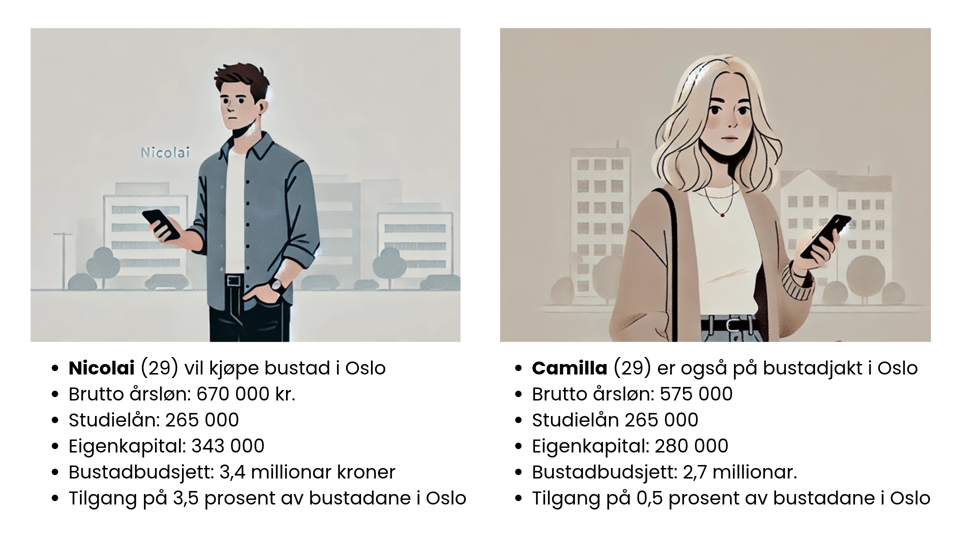
Som hovudregel kan den samla gjelda di ikkje vere høgare enn fem gonger årsinntekta, og banken må også vurdere om du har økonomi til å handtere ei renteauke på tre prosentpoeng. Nedanfor ser du to eksempeltal på førstegongskjøparar i Oslo:
Kvifor har bustadane blitt så dyre?
Ei viktig forklaring er at det blir bygd for få bustadar der folk ønskjer å bu. Når mange konkurrerer om dei same bustadane, vert prisane pressa opp. Dette merkar vi særleg i dei store byane, og spesielt i Oslo og områda rundt hovudstaden.
I byane med dei høgste prisane kan dei som allereie eig ein bustad, ha ein stor fordel, fordi dei gjerne har opparbeidd seg eigenkapital gjennom bustaden dei eig, medan førstegongskjøparar må spare opp pengane frå grunnen av. Samfunnsøkonomisk analyse sin rapport Bolighorisont 2030: Hva bremser boligbyggingen, og hva kan få opp byggetakten? frå 2025 viser korleis forholdet mellom bustadpris og inntekt aukar når det vert eit misforhold mellom etterspørsel og talet på bustadar. Bekymringa er at denne forskjellen forverrast på grunn av låg bustadbygging, og at betydninga av eigenkapital derfor blir viktigare.
Samtidig har det også blitt stadig dyrare å byggje nytt. Høge byggjekostnader, lang saksbehandlingstid og kostbare krav til nye bustadar gjer at mange bustadprosjekt blir dyrare eller ikkje blir realiserte.
Resultatet er at tilbodet av bustadar ikkje held tritt med etterspurnaden. Dette betyr at moglegheitene for førstegongskjøparar varierer mykje etter kvar i landet dei ønskjer å etablere seg. Høge bustadprisar rammar samtidig også leietakerane minst like kraftig.
Når foreldra sin økonomi avgjer
Når terskelen for å kjøpe bustad blir høgare, blir også hjelpa du kan få heimanfrå viktigare.
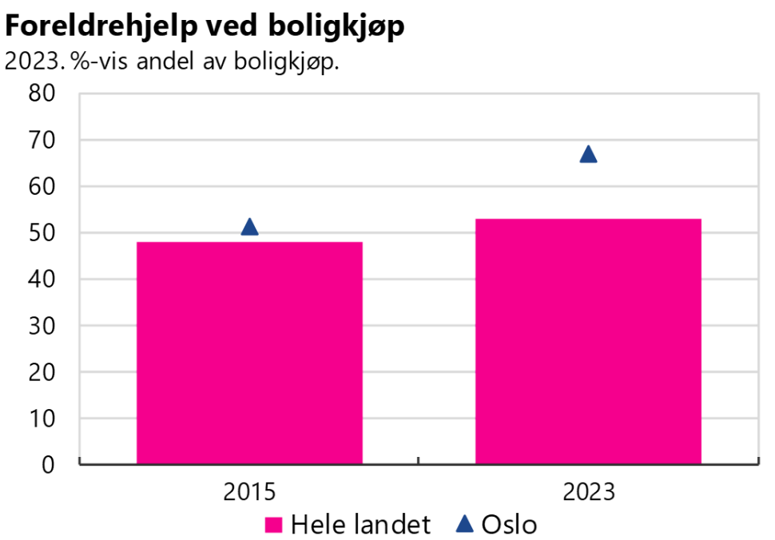
Medan enkelte har foreldre som kan bidra med eigenkapital eller stille sikkerheit for bustadlånet, må andre klare seg heilt på eiga hand. Det kan gi unge svært ulike moglegheiter, sjølv med lik utdanning, jobb og inntekt.
Når familien sin økonomi får stadig meir å seie for kven som kan kjøpe bustad, kan bustadmarknaden bli ei forskjellskvern i samfunnet. Dei som har mykje frå før, får fleire moglegheiter, medan andre risikerer å bli hengande etter.
Bustadbyggjelaga kan vere ein del av løysinga
Stadig fleire nordmenn blir medlemmar i eit bustadbyggjelag, og dei siste ti åra har norske bustadbyggjelag hatt ein gjennomsnittleg medlemsvekst på 3,5 prosent årleg.
Ei forklaring på denne aukinga kan vere at fleire ønskjer å sikre seg moglegheiter i ein utfordrande bustadmarknad. Ein av dei viktigaste medlemsfordelane er forkjøpsretten. Den gir medlemmar moglegheit til å tre inn i eit bustadkjøp på same vilkår som eit bod som allereie er akseptert, utan å måtte delta i sjølve bodrunda. Kven som får bruke forkjøpsretten, blir normalt avgjort av ansienniteten.
Fleire bustadbyggjelag tilbyr også alternative kjøpsmodellar, som deleige og leige-til-eige. Desse kan gjere det mogleg å kome inn på bustadmarknaden for nokon som elles ikkje ville hatt råd til å kjøpe ein heil bustad med ein gong.
Slike løysingar kan hjelpe fleire inn på bustadmarknaden, men dei kan ikkje aleine løyse utfordringane med høge prisar og for få bustadar.
Kva må til for at fleire skal få moglegheita til å eige bustad?
Skal fleire få moglegheit til å kjøpe eigen bustad, må det først og fremst byggjast fleire bustadar der folk ønskjer å bu.
NBBL meiner kommunane må leggje til rette for meir bustadbygging gjennom å regulere fleire tomter til bustadformål og sørgje for raskare plan- og byggjesaksbehandling. Da må staten unngå nye krav som gjer det unødvendig dyrt å byggje.
Samtidig treng vi løysingar som gjer det enklare for unge å kome inn på bustadmarknaden, mellom anna gjennom alternative kjøpsmodellar og ein sterkare innsats for å byggje bustadar folk har råd til.
– Moglegheita til å eige sin eigen heim bør ikkje vere avhengig av kor mykje pengar foreldra dine har. Derfor må vi både byggje fleire bustadar og leggje til rette for at fleire kan kjøpe sin første bustad, også på eiga hand, seier sjefsøkonom i NBBL, Hilde Karoline Midsem.