Ukas onsdagsutsyn – uke 39
Uken som var:
Syv av ti husholdninger venter høyere boliglånsrenter
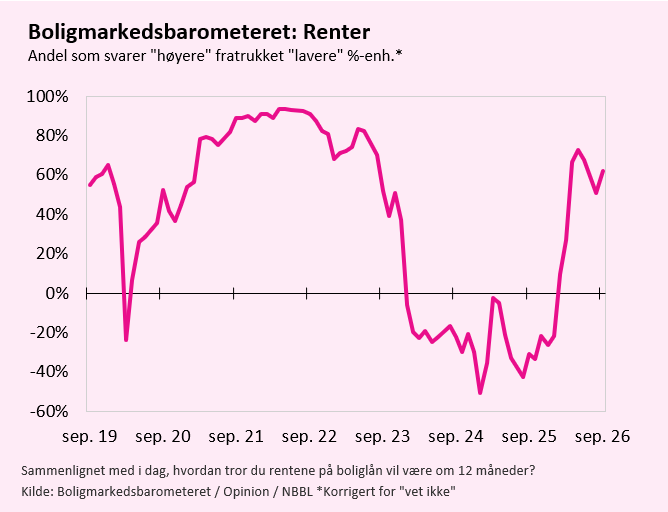
Et klart flertall av husholdningene venter at boliglånsrentene vil være høyere om ett år, viser NBBLs Boligmarkedsbarometer for september. Samtidig holder forventningene til boligprisene seg uendret på et ganske høyt nivå.
71 prosent av husholdningene oppgir at de forventer høyere boliglånsrente om et år, mens bare 10 prosent svarer at de tror på lavere boliglånsrenter.
Folks forventninger til boligprisene har avtatt det siste året, og er klart lavere enn de høye nivåene for et år siden. I september oppga 65 prosent av husholdningene at de tror boligprisene vil øke det kommende året, mens kun 7 prosent tror på boligprisfall. Dette gir en såkalt nettobalanse på 58, som historisk kan anses som nokså høyt.
Boligprisveksten dabbet kraftig av i årets første måneder og har vært nokså beskjeden hittil i år. Dette må sees i sammenheng med at renteforventningene har tatt seg mye opp. Samtidig viser undersøkelsen vår at husholdningene i liten grad er bekymret for at boligprisene skal falle, men snarere er ganske trygge på at boligmarkedet vil holde seg greit oppe. Dette kan kanskje bidra til å dempe de negative utfallene på boligmarkedet av en eventuell styringsrenteøkning denne uka.
Lite endret, men nokså svakt vekstbilde i norsk økonomi
Torsdag forrige uke publiserte Norges Bank sitt regionale nettverk for tredje kvartal. Rapporten oppsummerer markedssituasjonen for over 400 kontaktbedrifter.
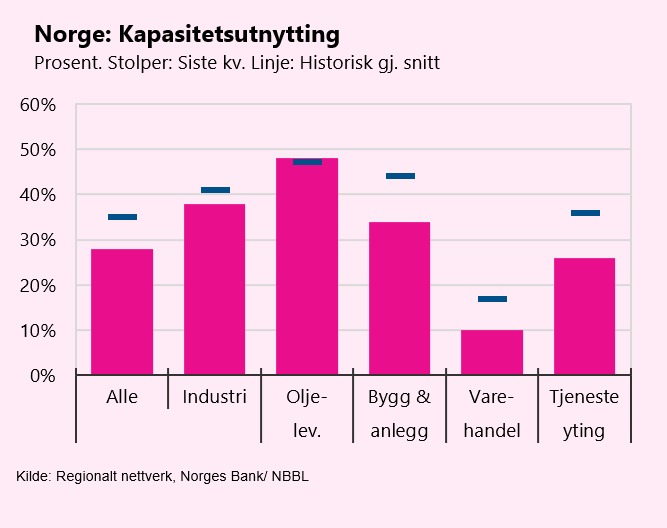
Kontaktbedriftene tegner et bilde av norsk økonomi som er lite endret fra andre kvartal. Kapasitetsutnyttingen har avtatt hittil i år, og er lavere enn sitt historiske gjennomsnitt i de fleste næringer. Avtaktende kapasitetsutnytting indikerer at norsk økonomi vokser noe under normal marsjfart, og isolert sett betyr det mindre behov for rentebrems. Sammen med litt lavere kjerneinflasjonen enn ventet kan dette være nok til at Norges Bank velger å avvente, og holder styringsrenten i ro på torsdag. Men det er usikkert.
I tredje kvartal ventet kontaktbedriftene samlet sett forsiktig til moderat produksjonsvekst i andre halvår, om lag på nivå med første halvår i år. Veksten har avtatt litt fra fjoråret.
Årslønnsveksten anslås av bedriftene til å bli 4,5 prosent i år og 4,0 prosent til neste år. Dette er tilnærmet uendret fra forrige rapport.
Ventet renteøkning i USA
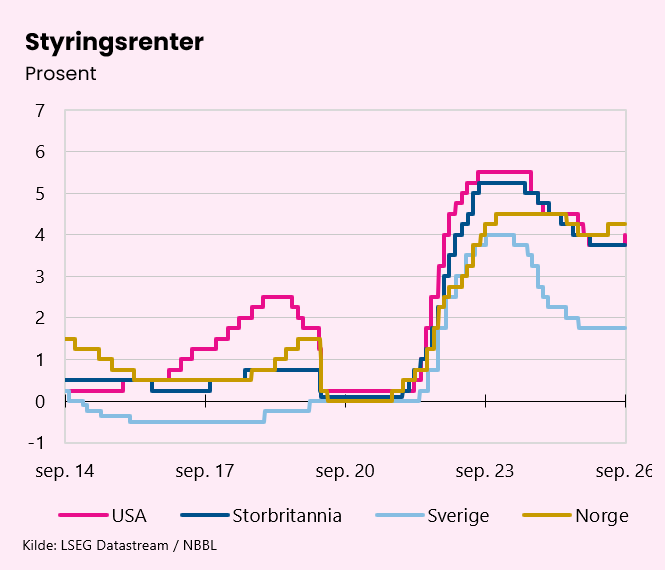
Onsdag forrige uke kunngjorde den amerikanske sentralbanken (FED) sin første renteøkning siden 2023. Rentehevingen på 0,25 prosentpoeng ble vedtatt enstemmig i rentekomiteen og FEDs styringsrente ligger nå i intervallet 3,75-4,00 prosent.
Denne renteøkningen var bredt ventet på forhånd, med rundt 90 prosent sannsynlighet for renteøkning priset inn i markedet. I begrunnelsen for renteøkningen trekker FED særlig frem tre sentrale faktorer. For det første har inflasjonen vært over inflasjonsmålet i lengre tid. For det andre har utviklingen i den amerikanske økonomien vært sterk den siste tiden. I tillegg ble en endret og usikker internasjonal situasjon trukket frem.
I juli ble årsveksten i konsumprisene målt til 3,7 prosent, mens kjerneinflasjonen var 3,3 prosent, ifølge den såkalte PCE-indeksen. Sentralbanksjef Warsh gjentok flere ganger under pressekonferansen at FED er bestemt på å fortsette å jobbe mot inflasjonsmålet.
Samtidig understreket FED at den økonomiske utviklingen i USA har vært solid de siste månedene, med god jobbvekst og høy produktivitetsvekst. Arbeidsledigheten i USA har holdt seg stabil rundt 4,1 prosent siden sommeren, som anses som et nivå nær full sysselsetting i USA.
FED-sjef Kevin Warsh er uttalt motstander av såkalt «forward guidance» og ville derfor ikke uttale seg om fremtidige rentebeslutninger. Pressekonferansen ga allikevel et par signaler om at det kan bli aktuelt med ytterligere renteøkning fremover. Warsh presiserte flere ganger at han og rentekomiteen er bestemt på å få inflasjonen ned mot inflasjonsmålet på 2,0 prosent. Renteprognosene som ble lagt frem viste også ytterligere en renteøkning før utgangen av året.
Uendret styringsrente i Storbritannia
Også Bank of England (BoE) avholdt rentemøte forrige uke, der styringsrenten ble holdt uendret på 3,75 prosent. Beslutningen ble vedtatt med seks mot tre stemmer, hvor de tre motstemmene ønsket en renteøkning med 25 basispunkter. Det var på forhånd ventet at BoE ville holde renten uendret.
Økonomien i Storbritannia har utviklet seg noe bedre enn sentralbanken ventet de siste månedene. Men fortsatt viser arbeidsmarkedet noen svakhetstegn, med lav etterspørsel etter arbeidskraft og en relativt høy arbeidsledighet på 4,9 prosent. Samtidig ble årsveksten i konsumprisene i august målt til 3,1 prosent, som er godt over BoE sitt inflasjonsmål på 2 prosent.
I sin kommunikasjon fremhever sentralbanken viktigheten av inflasjonsmålet og at de står klare til å ta grep dersom det viser seg å bli nødvendig. Risikoen for ytterligere inflasjon som et resultat av krigen i Midtøsten har økt siden forrige rentebeslutning, og BoE uttaler at det vil kunne bli nødvendig å stramme til dersom krigen fortsetter.
Rentemarkedet priser nå inn over 80 prosent sannsynlighet for renteøkning ved rentebeslutningen i november, og tilnærmet 100 prosent for renteøkning innen utgangen av året.
Uken som kommer
Hva skjer med renta?
Det er hårfint, men vi tror Norges Bank holder styringsrenten i ro på torsdag. Det er knyttet uvanlig stor spenning til Norges Banks rentebeslutning denne uka, og analytikerne strides om renten vil settes opp eller ikke. Vi er usikre, men heller mot at styringsrenten holdes i ro på 4,25 prosent.
Kjerneinflasjonen, målt ved KPI-JAE, har de siste tre månedene vært klart lavere enn Norges Banks forventning. I august ble årsveksten i kjerneinflasjonen målt til 3,0 prosent. Godt under sentralbankens anslag på 3,3 prosent. Årsveksten i KPI-JAE falt fra 3,4 prosent i mai til 2,7 prosent i juni og juli.
Inflasjonsforventningene har avtatt litt fra andre til tredje kvartal i år, men holder seg fortsatt på et høyt nivå. I Norges Banks forventningsundersøkelse for tredje kvartal ventet økonomene og partene i arbeidslivet en prisvekst på 3,0 prosent om 12 måneder.
Den registrerte arbeidsledigheten har samtidig endret seg lite det siste året og var 2,1 prosent i august. Helt i tråd med Norges Banks forventning.
Veksten i norsk økonomi har vært ganske forsiktig det siste året, og under det som anses som normal trendvekst. Fra andre kvartal i fjor til andre kvartal i år vokste fastlands-BNP med kun 0,7 prosent. Dette hadde Norges Bank langt på vei tatt høyde for i sine prognoser i juni. BNP-veksten i årets to første kvartaler endte likevel et par tideler lavere enn Norges Bank anslo i juni.
Den regionale nettverksrapporten som kom i forrige uke viste også at kapasitetsutnyttingen har avtatt litt hittil i år, og er lavere enn sitt historiske gjennomsnitt i de fleste næringer. Endringene fra andre kvartal var ikke store, men samlet sett peker både denne rapporten og de siste BNP-tallene i retning av at behovet for rentebrems i økonomien er noe redusert.
I forrige pressemelding trakk sentralbanken frem den lave boligbyggingen. Selv om bunnen trolig er nådd for boligbyggingen, er utsiktene til bedring skjøvet ut i tid. Deler av næringen begynner nå virkelig å merke at volumene har vært lave i over tre år. Blant annet er konkursene økende blant større virksomheter. Dette er én viktig grunn til at Norges Bank trolig vil veie behovet for ytterligere rentehevinger nøye.
De siste ukene har renten blitt satt opp både i USA og i euroområdet, samtidig som renteforventningene har økt i mange land. Samtidig har den norske kronen styrket seg siden årets start og er nå sterkere enn Norges Bank la til grunn i forrige pengepolitiske rapport. Det reduserer isolert sett behovet for å heve renten for å motvirke en svak krone og demper samtidig prispresset gjennom lavere importert inflasjon.
Ved forrige rentebeslutning i august sa Norges Bank at det kan bli nødvendig å heve renten. Budskapet var betraktelig mykere enn i juni, da sentralbanken skrev at det trolig ville bli behov for å sette renten videre opp på et av de nærmeste rentemøtene.
Norges Bank står i en viss skvis, med konsumprisvekst som er godt over 2-prosentsmålet. Samtidig er aktivitetsveksten på den forsiktige siden, og økonomien viser enkelte svakhetstegn. Det er derfor vanskelig å forutse hva Norges Bank vil lande på, men vi holder en knapp på at Norges Bank venter å avvente videre renteøkninger litt til.. Men de vil trolig holde døren ganske tydelig åpen for en eventuell renteøkning før jul.
Rentebeslutning i Sverige
På torsdag kunngjør også Riksbanken sin rentebeslutning i Sverige. Den svenske styringsrenten er 1,75 prosent, som den har vært siden rentekuttet i oktober i fjor. Det er på forhånd bredt ventet at Riksbanken vil holde styringsrenten uendret ved denne rentebeslutningen.
I motsetning til de fleste andre vestlige økonomier, er den svenske inflasjonen under inflasjonsmålet, med kjerneinflasjon på 0,7 prosent. Den reelle prisstigningen er derimot høyere, fordi en halvering av matmomsen fra april i år bidrar til å trekke inflasjonen betydelig nedover. Samtidig har BNP-veksten tatt seg litt opp, mens arbeidsledigheten fortsatt er på et høyt nivå. Det forventes med bakgrunn i dette at Riksbanken vil begynne å sette opp renten igjen etter hvert, men ikke ved dette rentemøtet.