Ukas onsdagsutsyn – uke 43
Uken som var
Økt inflasjon i Euroområdet og USA i september
Den foregående uken har vi fått inflasjonstall for euroområdet og USA. Konsumprisveksten tok seg opp i september både i USA og euroområdet, i stor grad drevet av økte energipriser.
I euroområdet økte tolvmåndersveksten i konsumprisene fra 3,2 prosent i august til 3,8 prosent i september. Inflasjonen har steget betydelig siden årsskiftet, fra 1,7 prosent i januar. Etter en kraftig oppgang på vårparten stabiliserte prisveksten seg noe gjennom sommeren, men den siste utviklingen tyder på at denne utflatingen nå er over. Inflasjonen i september er den høyeste som er blitt målt siden september i 2023.
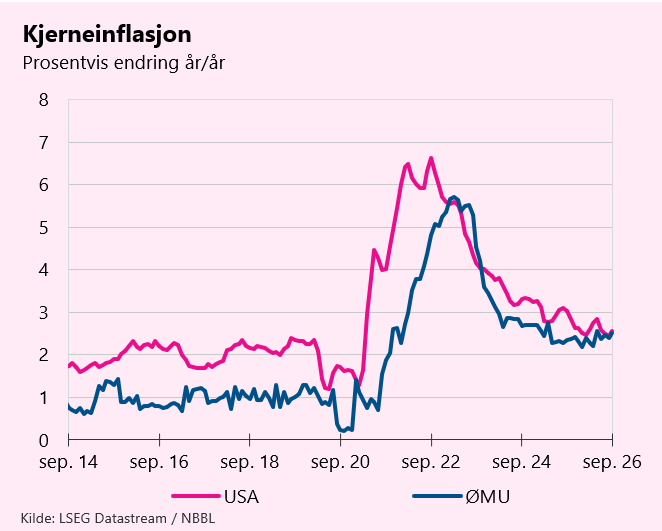
De høye energiprisene ser foreløpig ikke ut til å ha forplantet seg i særlig grad til den underliggende prisveksten. Kjerneinflasjonen økte bare marginalt, fra 2,4 prosent i august til 2,5 prosent i september.
De to viktigste bidragene til prisveksten kommer fra prisveksten for energivarer og tjenester. I euroområdet har energiprisene økt med 18,9 prosent de siste 12 månedene. En dekomponering av den totale inflasjonen viser at dette utgjør 1,7 prosentpoeng av den samlede inflasjonen. Tilsvarende dekomponering viser videre at tjenesteprisene i samme periode har bidratt til 1,5 prosentpoeng av samlet inflasjon, mens annen vareproduksjon og matvarer, alkohol og tobakk begge har bidratt med 0,3 prosentpoeng. Tolvmåndersveksten i tjenesteprisene har det siste året vært på 3,2 prosent.
På forrige rentemøte i september hevet den europeiske sentralbanken renten til 2,5 prosent, og sa at fremtidige avgjørelser vil avhenge av den økonomiske utviklingen. Fremtidsprisingene i rentemarkedet indikerer på sin side klare forventninger om at rentene skal videre opp, med ny heving i desember og ytterligere renteøkninger neste år.
Det er store forskjeller i inflasjonen mellom landene i euroområdet. Ingen av landene har inflasjon under inflasjonsmålet.
I september var konsumprisene i USA 3,7 prosent høyere enn for et år siden. Tolvmånedersveksten tok seg opp fra 3,4 prosent i august. Som i Europa, er energiprisene en av de viktigste driverne bak den høye amerikanske prisveksten. I USA har energiprisene steget 20,4 prosent de siste 12 månedene.
Kjerneinflasjonen i USA ble i september målt til 2,6 prosent, opp fra 2,4 prosent i august. Inflasjonen i USA var noe høyere enn forhåndsforventningene, og virker å skyldes en bred prisvekst i mange deler av den amerikanske økonomien.
Ved forrige rentebeslutning, i september, hevet FED styringsrenten til intervallet 3,75-4,00 prosent. Når inflasjonen nå øker, bidrar det til å øke sannsynligheten for ytterligere renteøkninger. Markedet priser likevel inn lav sannsynlighet for en renteøkning allerede i oktober, men forventer en økning i desember, i tillegg til ytterligere to økninger i 2027.
Sterk kinesisk BNP-vekst i tredje kvartal
Forrige uke publiserte det kinesiske statistikkbyrået BNP-tall for tredje kvartal. Tallene viser at BNP-veksten i Kina har steget til 4,5 prosent i tredje kvartal, opp fra 4,3 prosent i andre kvartal. Dette er en betydelig høyere vekst enn i vestlige økonomier, og tyder på at det fortsatt er fart i verdens nest største økonomi. Veksten er allikevel i det nedre sjiktet av Kinas offisielle vekstmål for 2026, et mål om BNP-vekst mellom 4,5 og 5,0 prosent.
Veksten i den kinesiske økonomien drives for tiden hovedsakelig av industriproduksjon og eksport. Disse sektorene drives i stor grad av store KI-investeringer. Samtidig er veksten i den innenlandske etterspørselen fortsatt laber, mens det ikke har vært noen vekst i investeringene. Sammen bidrar disse to faktorene til å bremse veksten i den kinesiske økonomien noe.
Uken som kommer
NBBLs boligmarkedsbarometer for oktober
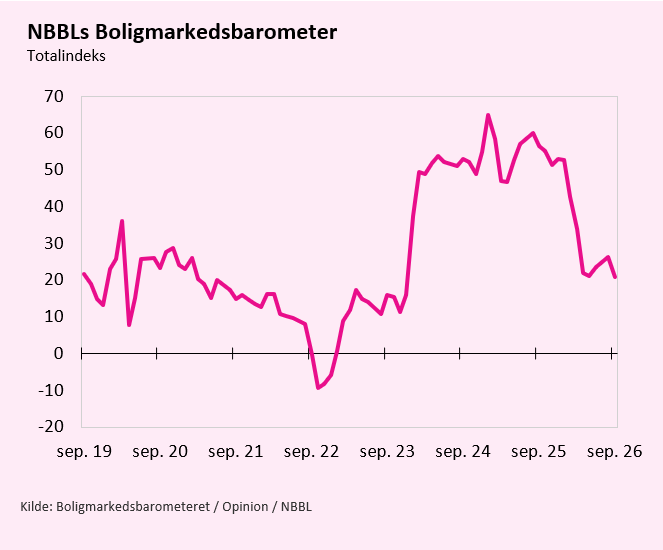
På tirsdag neste uke publiserer vi NBBLs boligmarkedsbarometer for oktober. Boligmarkedsbarometeret måler husholdningenes forventninger til boligpriser, boliglånsrenter og jobbtrygghet et år fremover i tid.
Kraftig økte renteforventninger trakk indeksen ned i årets første måneder. I september var totalindeksen på sitt laveste nivå siden 2023, etter en liten oppgang de to foregående månedene. Utviklingen har vært drevet av høye renteforventninger, samtidig som boligprisoptimismen, som fortsatt er sterk, har avtatt noe.
Flere makrotall nasjonalt og internasjonalt
Den kommende uken publiseres det flere viktige makrotall både nasjonalt og internasjonalt. Fra Norge får vi arbeidsmarkedstall for september fra Arbeidskraftsundersøkelsen (AKU), konkurstall for tredje kvartal og septembertall fra produksjonsindeksen for bygge- og anleggsvirksomhet, alle publisert av SSB.
Internasjonalt venter vi neste uke på PMI-tall for vare- og tjenesteproduksjonssektorene i USA, som er viktige temperaturmålere på aktiviteten i den amerikanske økonomien, og inflasjonstall for september fra Storbritannia.