Ukens onsdagsutsyn – uke 38
Uken som var:
Høyere kjerneinflasjon i august
Det var knyttet spenning til inflasjonstallene for august etter at kjerneinflasjonen hadde overrasket på nedsiden både i juni og juli.
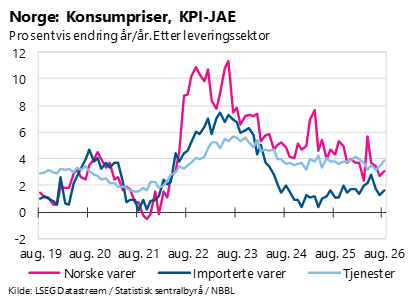
Kjerneinflasjonen, målt ved KPI-JAE, steg fra 2,7 prosent i juli til 3,0 prosent i august, ifølge Statistisk sentralbyrå (SSB). Oppgangen skyldes i hovedsak at det nå er gått ett år siden maksprisen for barnehage ble redusert fra 2000 til 1200 kroner. Denne prisreduksjonen har trukket årsveksten i konsumprisene ned det siste året, nå er effekten borte. Ifølge SSB bidro dette til å trekke opp årsveksten i KPI med 0,3 prosentpoeng.
Norges Bank anslo i juni at kjerneinflasjonen ville være 3,3 prosent i august. Fasiten på 3,0 prosent var dermed lavere enn sentralbanken ventet. Det er dermed på ingen måte åpenbart om styringsrenten heves heller holdes i ro på rentemøtet neste uke.
Kjerneinflasjonen er fortsatt klart over Norges Banks mål på 2 prosent. Det er særlig tjenesteprisene som holder prisveksten oppe. I august var prisen på tjenester 3,8 prosent høyere enn i august i fjor. Husleiene har økt 3,5 prosent, mens øvrige tjenester steg med 4,1 prosent. Norske varer hadde en prisvekst på 3,5 prosent i august. Prisen på importerte varer har steget med 2,0 prosent det siste året, og bidrar til å dempe kjerneinflasjonen.
Samlet var årsveksten i konsumprisindeksen 3,3 prosent i august, opp fra 3,0 prosent i juli.
En ventet renteøkning i eurosonen
Torsdag forrige uke hevet den europeiske sentralbanken (ECB) styringsrenten med 0,25 prosent. Innskuddsrenten, som er den viktigste av ECBs styringsrenter, er dermed på 2,50 prosent, etter å ha holdt seg på 2,00 prosent fra juni i fjor til juni i år, når den ble hevet til 2,25 prosent.
Renteøkningen i eurosonen var bredt ventet på forhånd, og markedet priset i forkant inn nesten 100 prosent sannsynlighet for renteøkning. ECB har i sin tidligere kommunikasjon varslet at en renteøkning sannsynligvis ville bli nødvendig, dersom ikke inflasjonsutsiktene bedret seg.
I august ble inflasjonen målt til 3,3 prosent, opp fra 2,9 prosent i juli. Kjerneinflasjonen, som holder energi- og matvarepriser utenom, var i august 2,4 prosent. Inflasjonen i eurosonen har nå vært over ECB sitt inflasjonsmål på 2 prosent siden februar i år. I pressemeldingen understreket ECB at inflasjonen ventes å holde seg klart over målet en god stund fremover, og at pengepolitikken skal innrettes slik at inflasjonen stabiliseres på 2 prosent på mellomlang sikt.
Arbeidsledigheten i Eurosonen har ligget robust rundt dagens nivå på 6,4 prosent over lengre tid. Samtidig har konsumet og investeringene holdt seg oppe, med sterkere fremtidsutsikter enn tidligere. Renteøkningen vil isolert sett dempe den økonomiske aktiviteten, men de relativt gode vekstutsiktene gir ECB større handlingsrom til å bekjempe inflasjonen.
I pressemeldingen presiserer ECB at den globale usikkerheten fortsatt er stor, med potensielt store implikasjoner for energiprisene og prisveksten fremover. ECB er tydelige på at store endringer i denne situasjonen vil kunne påvirke deres prognoser betydelig, og ha effekt på den fremtidige rentesettingen.
ECB har også oppjustert sine prognoser for inflasjon og BNP-vekst de kommende årene, samtidig som de i egen kommunikasjon presiserer viktigheten av at inflasjonsmålet nås. Markedet priser nå inn god sannsynlighet for ytterligere renteøkning ved rentebeslutningen i oktober, med mulighet for ytterligere en renteøkning innen årets utgang.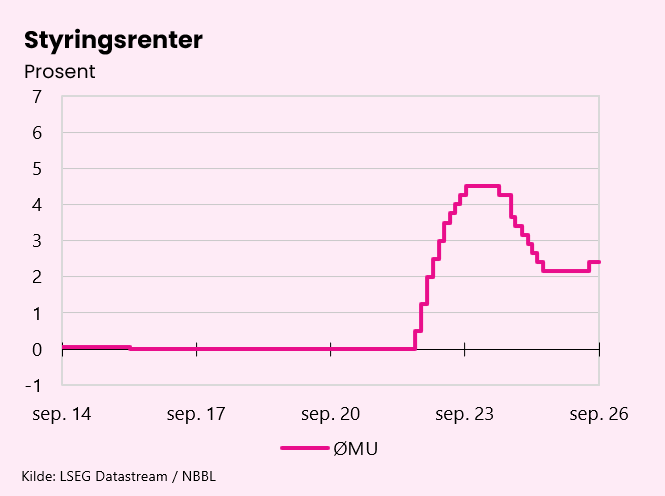
Grafen viser utviklingen i ECBs styringsrente fra 2014 til 2026.
Uken som kommer
Boligmarkedsbarometeret for september
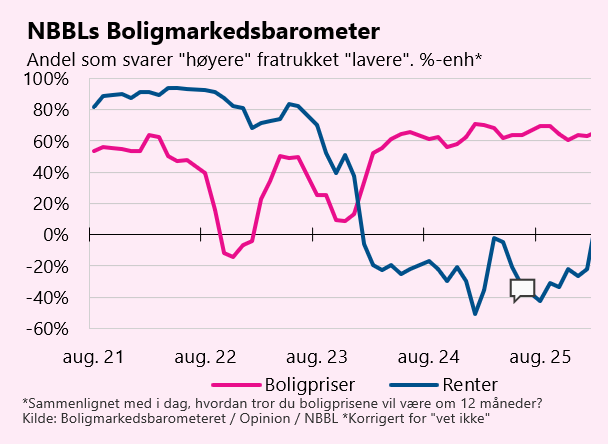
Tirsdag neste uke slipper vi NBBLs boligmarkedsbarometer for september, som måler utviklingen i husholdningenes forventninger til boligpriser, arbeidsmarked og renter. Boligmarkedsbarometerets totalindeks har rast nedover siden inngangen av året, hovedsakelig drevet av en kraftig økning i husholdningene sine renteforventinger. Til tross for økt styringsrente og sterk økning i boliglånsrenteforventingene, har boligprisforventingene holdt seg høye.
De siste to månedene har renteforventingene avtatt, selv om de holder seg på et høyt nivå. Dette har gitt en liten oppgang i totalindeksen de siste månedene. Samtidig har boligprisforventningene falt noe og dempet oppgangen. Husholdningenes forventninger til boligprisene holder seg likevel høye i et historisk perspektiv.
Regionalt nettverk
Torsdag publiserer Norges Bank en ny rapport fra Regionalt nettverk. Rapporten er en viktig temperaturmåler på norsk økonomi før rentemøtet neste uke. I forrige runde i juni meldte bedriftene om moderat vekst og et gradvis mindre stramt arbeidsmarked. Bedriftene ventet at aktivitetsveksten skulle ta seg noe opp i tredje kvartal, men færre meldte om kapasitetsproblemer og mangel på arbeidskraft.
Hilde Midsem
Sjeføkonom i NBBL