
Ukas onsdagsutsyn – uke 45
Uken som var:
Uendret styringsrente i USA
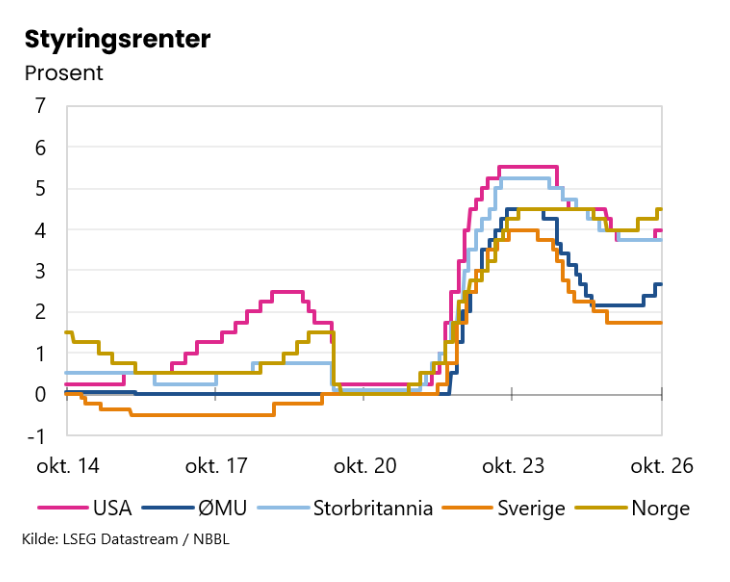
Onsdag forrige uke kunngjorde den amerikanske sentralbanken (FED) at de holdt styringsrenten uendret i intervallet 3,75-4,00 prosent, etter at de hevet styringsrenten med 25 basispunkter i september. Det var bredt forventet på forhånd at FED ville holde renten i ro. Beslutningen ble vedtatt med et klart flertall i rentekomiteen, men to av rentekomiteens medlemmer stemte for en renteøkning ved dette rentemøtet.
I skrivende stund priser markedet inn over 80 prosent sannsynlighet for at FED hever styringsrenten i desember. Videre forventer markedet ytterligere omtrent to renteøkninger neste år.
FED-sjef Kevin Warsh har flere ganger kommunisert viktigheten av kampen mot inflasjonen og å få inflasjonen ned mot inflasjonsmålet på 2,0 prosent. Dagen etter FEDs rentebeslutning kom september-tallene for PCE-inflasjonen. PCE-inflasjonen ble i september målt til 3,6 prosent, opp 0,2 prosentpoeng fra de to foregående månedene. Kjerneinflasjonen ble målt til 3,1 prosent, opp 0,1 prosent fra de foregående månedene.
Samtidig er aktiviteten i den amerikanske økonomien god for tiden. De siste PMI-målingene viser at veksten holder seg oppe både i tjeneste- og industrisektoren. Arbeidsledigheten har avtatt litt fra før sommeren, til 4,2 prosent i september. Det ligger med andre ord godt til rette for en renteøkning i desember, med mindre inflasjonsutsiktene eller andre forhold endrer seg betydelig.
… Og i eurosonen
Torsdag forrige uke besluttet også den europeiske sentralbanken (ECB) å holde styringsrenten uendret. ECBs styringsrente er nå 2,50 prosent, etter at sentralbanken satte opp renten med 25 basispoeng i september.
Som i USA er det klare forventinger om at styringsrenten i eurosonen skal videre opp. Markedet priser i etterkant av beslutningen inn 80 prosent sannsynlighet for en renteøkning i desember, og ytterligere en eller to renteøkninger neste år.
Inflasjonen i eurosonen har økt mye hittil i år, fra under 2,0 prosent ved inngangen til året, til 3,8 prosent i september. Kjerneinflasjonen, som holder energi- og matvarepriser utenom, er imidlertid fortsatt betydelig lavere, på 2,5 prosent i september.
Veksten i euroområdet er fortsatt moderat. Det internasjonale pengefondet (IMF) venter at brutto nasjonalprodukt i eurosonen vokser 1,1 prosent i 2026, ned fra 1,2 prosent i 2025. Samtidig var arbeidsledigheten på 6,4 prosent i september, mens arbeidsledigheten de siste ti årene har ligget på 7,5 prosent i gjennomsnitt. Fra før 2022, da arbeidsledigheten kom ned under 7 prosent, har ikke arbeidsledigheten i euroområdet vært under 7 prosent siden før 1990.
I pressemeldingen skriver ECB at de er klare for å sette den renten som behøves for å nå inflasjonsmålet på 2,0 prosent. De påpeker også, som de fleste sentralbanker har for vane nå, at den usikre globale situasjonen gjør situasjonen uforutsigbar og vanskelig. ECB er på bakgrunn av dette tydelige på at de ikke har en fastsatt plan for rentebanen fremover, men vil fatte den riktige avgjørelsen for pengepolitikken basert på oppdatert informasjon.
Stabil og lav arbeidsledighet
Den registrerte arbeidsledighetsraten var 2,0 prosent i oktober, uendret fra september. Dette er én tidel lavere enn i de fleste måneder hittil i år. Det var i alt 61.850 helt ledige i oktober, som er knappe 2400 færre personer enn på samme tid i fjor.
Arbeidsledigheten er på et ganske lavt nivå, og klart lavere enn gjennomsnittet i tiårsperioden før pandemien, på 2,6 prosent.
Uken som kommer
Trolig uendret styringsrente denne uka
Denne uka avholdes årets syvende rentemøte i Norges Bank. Alt tyder på at styringsrenten blir holdt i ro på 4,5 prosent. Hittil i år har sentralbanken hevet styringsrenten to ganger, fra 4,0 prosent til 4,5 prosent.
Norges Banks renteprognose fra september indikerer at styringsrenten holdes på dagens nivå frem til slutten av neste år. Samtidig har Norges Bank vært tydelig på at de er forberedt på å sette renten videre opp dersom det blir nødvendig, og den siste rentebanen indikerer også en viss sannsynlighet for dette.
Kjerneinflasjonen var 3,0 prosent i september, én tidel høyere enn Norges Bank på forhånd hadde anslått. Den registrerte arbeidsledigheten var samtidig én tidel lavere enn sentralbankens forventing, på 2,0 prosent. Begge deler trekker marginalt i retning av litt høyere renteutsikter. På den annen side har kronekursen styrket seg, særlig mot euro, og dette veier i motsatt retning.
Alt i alt ligger det an til at styringsrenten holdes uendret denne uka. Dette er et mellommøte, uten nye oppdaterte prognoser. Spenningen ligger først og fremst i Norges Banks oppdaterte vurderinger av bildet nå, og eventuelle nye signaler om utsiktene for renten fremover.
Eiendom Norges bruktboligprisstatistikk
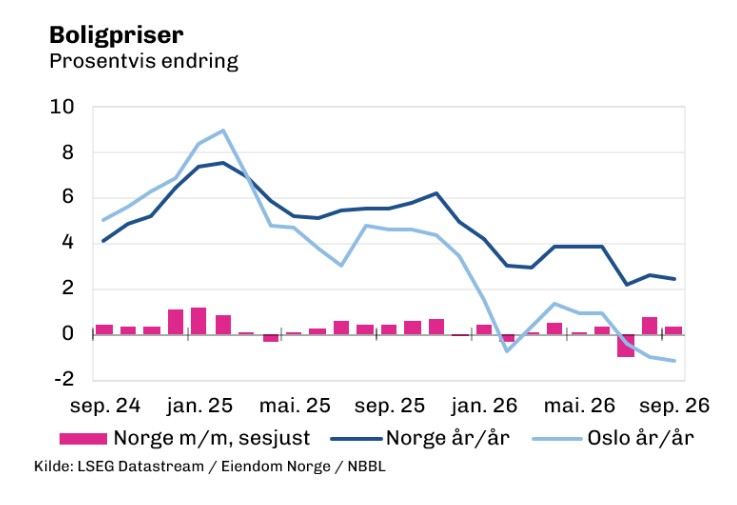
Onsdag denne uken publiserer Eiendom Norge sin bruktboligprisstatistikk for oktober. Etter uventet store boligprissvingninger i juli og august, steg boligprisene med 0,3 prosent i september, korrigert for sesongvariasjoner. Siden desember i fjor har boligprisene på landsbasis økt med nokså beskjedne 1,2 prosent, sesongjustert.
Boligmarkedet har den siste tiden vært preget av store regionale variasjoner. Boligprisutviklingen har vært svak på hele Østlandet det siste året, og i Oslo var boligprisene 1,1 prosent lavere i september enn på samme tid i fjor. På den andre siden har Bergen, Stavanger og spesielt Tromsø hatt sterk boligprisvekst det siste året, og i Tromsø var boligprisene 12 prosent høyere i september enn på samme tid i fjor.
De fleste arbeidstakere ligger an til å få reallønnsvekst i år. Rammen i frontfaget tilsier en årslønnsvekst på 4,4 prosent. Dette er betydelig over den forventede inflasjonen, som trolig ender på rundt 3,3 prosent i år. Dette bidrar isolert sett til å holde etterspørselen i boligmarkedet oppe fremover. Høyere renter bidrar i motsatt retning. Både rentenivå, og renteutsiktene er betydelig oppjustert fra starten av året.
NBBLs boligmarkedsbarometer viser at husholdningene har klare forventninger om økte boliglånsrenter det kommende året. I oktober oppga hele 75 prosent av husholdningene at de venter økte boliglånsrenter det kommende året. Samtidig er det tydelige tegn til at boligprisoptimismen har avtatt. 59 prosent av husholdningene tror fortsatt boligprisene skal øke det kommende året, betydelig ned fra over 70 prosent før sommeren. Disse forventningene vil isolert bidra til å dempe prisveksten i boligmarkedet denne måneden.
I sum venter vi beskjeden, og nokså svak, utvikling i de sesongjusterte boligprisene ut året. I oktober forventer vi at boligprisene holder seg uendret, sesongjustert. Dette tilsier en ujustert boligprisnedgang på omtrent 1,0 prosent.
Forventninger om økt styringsrente i Sverige og Storbritannia
Den kommende uken er det rentebeslutninger også i Sverige og i Storbritannia. Det er klare forventninger om at Riksbanken vil sette opp renten med 25 basispoeng, fra 1,75 prosent til 2,00 prosent. De svenske inflasjonstallene er dempet av avgiftskutt. Den underliggende inflasjonen har tatt seg opp til 2,9 prosent i september, når avgiftskutt holdes utenfor, samtidig som vekstutsiktene fremover er bedret. Dette vil i så fall bli den første renteendringen siden Riksbanken satte renten ned fra 2,00 prosent til 1,75 prosent i oktober i fjor.
I Storbritannia har styringsrenten vært 3,75 prosent siden sentralbanken (BoE) satte ned renten med 25 basispoeng i desember i fjor. Ved denne rentebeslutningen er det klare forventninger om at renten vil settes opp med 25 basispoeng, og markedet priser inn over 95 prosent sannsynlighet for dette. Utviklingen i britisk økonomi er svak, med lav vekst og begrenset positiv utvikling i arbeidsmarkedet. Det er med andre ord vedvarende høy inflasjon, og frykten for at dette skal bite seg fast i økonomien, som begrunner forventningen om økt rente fremover. Ved rentebeslutningen i september stemte tre av rentekomiteens ni medlemmer for en renteøkning allerede da.